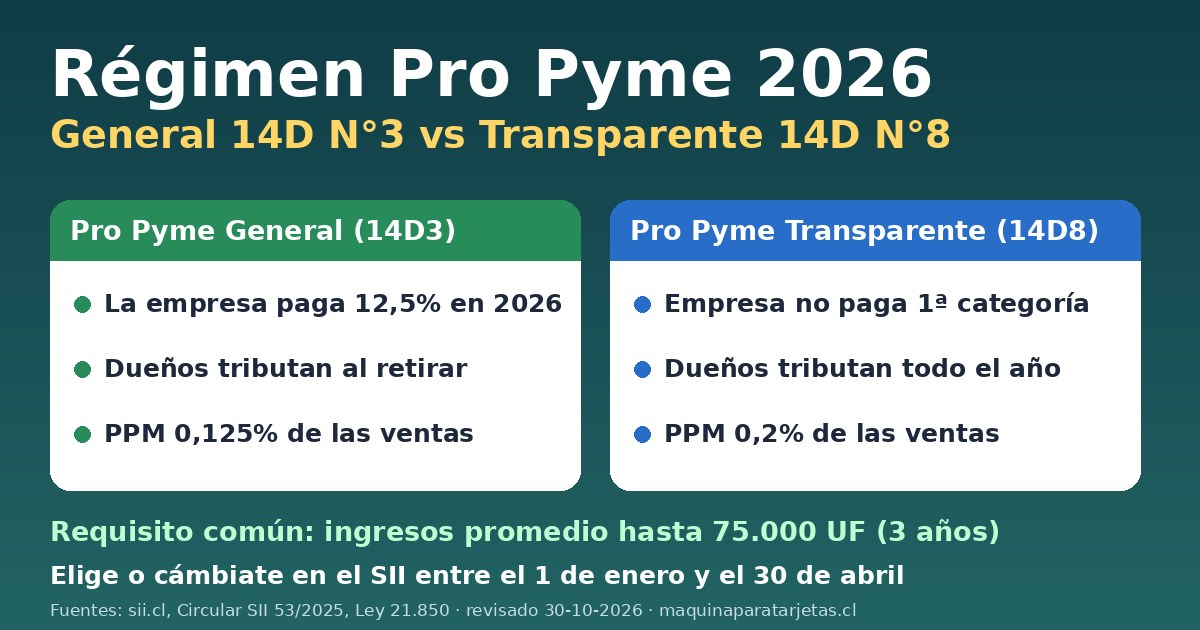
El régimen Pro Pyme General (artículo 14 letra D N°3 de la Ley de la Renta) es el régimen tributario para pymes con ingresos promedio de hasta 75.000 UF al año. La empresa paga impuesto de primera categoría sobre lo que realmente cobró menos lo que realmente pagó, con una tasa rebajada de 12,5% en 2026 (y 2027), y los dueños pagan su impuesto personal solo cuando retiran utilidades, usando como crédito lo que ya pagó la empresa. Cada mes se adelanta un PPM de apenas 0,125% de las ventas.
La alternativa es el Pro Pyme Transparente (14 D N°8): la empresa no paga primera categoría y la utilidad se suma directo al impuesto personal de los dueños, aunque no la retiren. Abajo tienes los requisitos, la tabla comparativa, un ejemplo en pesos y cómo cambiarte en el SII.
Resumen rápido 2026
- Requisitos: ingresos promedio de los últimos 3 años hasta 75.000 UF (ningún año sobre 85.000 UF), capital inicial hasta 85.000 UF y rentas pasivas bajo 35%.
- Pro Pyme General: 12,5% para la empresa en 2026 y 2027, 15% en 2028.
- Pro Pyme Transparente: 0% para la empresa; los dueños tributan en su Global Complementario.
- Cambio de régimen: del 1 de enero al 30 de abril, en sii.cl.
¿Estás formalizando tu negocio? Con una máquina TUU cobras con tarjeta y la boleta electrónica sale sola al SII, lo que alimenta tu Registro de Compras y Ventas y la propuesta de renta. Se compra una vez (la Pro 2 está a $29.900 + IVA en oferta) y pagas desde 1,49% + IVA por venta, según tuu.cl/precios.
Ver máquinas TUU sin arriendo →
Enlace de referido de TUU: si compras, podemos recibir una comisión sin costo extra para ti.
Si todavía no inicias actividades, parte por nuestra guía de inicio de actividades en el SII: ahí es donde eliges (o te asignan) el régimen. Y para ver cuánto te descuenta cada máquina por venta, usa la calculadora de comisiones.
Qué es el régimen Pro Pyme y por qué existe
El régimen Pro Pyme nació con la Ley 21.210 de 2020 (la Modernización Tributaria) y reemplazó al antiguo 14 ter. Según el SII, está pensado para micro, pequeños y medianos contribuyentes y tiene dos versiones:
- Pro Pyme General (14 D N°3): la empresa paga impuesto de primera categoría y los dueños tributan sobre lo que retiran. Es el régimen que el SII aplica por defecto a la mayoría de las pymes que cumplen los requisitos.
- Pro Pyme Transparente (14 D N°8): es opcional. La empresa queda liberada de primera categoría y los dueños declaran la utilidad en su impuesto personal ese mismo año.
La idea de fondo es simplificar: el resultado se calcula con ingresos percibidos menos gastos pagados (no con lo facturado pero no cobrado) y el SII te hace una propuesta de declaración con los datos de tu Registro de Compras y Ventas. Para un salón de belleza, una pastelería o una tienda que vende por Instagram, eso significa menos papeleo y pagar impuesto sobre la plata que de verdad entró.
Requisitos del Pro Pyme General 14 D N°3
Según las preguntas frecuentes del SII (actualizadas en abril de 2026), tu empresa debe cumplir todo esto:
- Capital inicial: el capital aportado al iniciar actividades no puede superar las 85.000 UF.
- Ingresos: el promedio de los ingresos del giro de los últimos 3 años no puede superar las 75.000 UF. Puedes pasarte de ese promedio una sola vez, pero ningún año por sí solo puede superar las 85.000 UF. El promedio incluye los ingresos de empresas relacionadas.
- Rentas pasivas: lo que ganas por arriendos, intereses, participación en contratos de asociación o tener acciones y derechos en otras sociedades no puede superar el 35% de tus ingresos del giro.
- No ser establecimiento permanente de una empresa extranjera.
Para que te hagas una idea: 75.000 UF son varios miles de millones de pesos al año, así que casi cualquier emprendimiento chico o mediano cumple el requisito de ingresos con mucha holgura.
Pro Pyme General vs Transparente vs Régimen General
| Pro Pyme General (14 D N°3) | Pro Pyme Transparente (14 D N°8) | Régimen General (14 A) | |
|---|---|---|---|
| ¿Para quién? | Pymes con ingresos promedio hasta 75.000 UF (cualquier tipo de dueño) | Pymes que cumplen lo mismo y cuyos dueños son solo personas naturales (o extranjeros sin domicilio en Chile) | Empresas más grandes o que no cumplen los requisitos Pro Pyme |
| Impuesto de la empresa (primera categoría) | 12,5% en 2025, 2026 y 2027; 15% en 2028 | No paga | 27% en 2026 (baja a 25,5% en 2027 y 24% en 2028 por la Ley 21.850) |
| ¿Cuándo pagan los dueños? | Solo cuando retiran utilidades, con crédito total por lo que pagó la empresa | Todos los años sobre la utilidad, aunque no la retiren | Al retirar, con crédito parcial |
| Contabilidad | Completa, con opción de simplificada | Liberada de contabilidad completa: libro de caja y Registro de Compras y Ventas | Completa |
| PPM mensual sobre ventas | 0,125% (rebaja transitoria; 0,25% si vendiste más de 50.000 UF el año anterior) | 0,2% (0,5% si vendiste más de 50.000 UF) | Según la tasa de cada empresa |
| Beneficios clave | Depreciación instantánea, existencias a gasto, incentivo al ahorro (rebaja de 50% de la renta reinvertida, tope 5.000 UF) | Propuesta de renta del SII, sin inventarios ni corrección monetaria | Sin beneficios Pro Pyme |
Fuentes: SII, Tipos de regímenes, Circular SII 53/2025 (tasa y PPM rebajados) y Ley 21.850 (tasas del régimen general). Revisado el 30-10-2026.
Cuánto impuesto paga una Pro Pyme en 2026: tasas por año
La tasa permanente del Pro Pyme General era 25%, pero la Ley 21.755 la bajó de forma transitoria. La Circular 53/2025 del SII lo resume así: 12,5% para los años comerciales 2025, 2026 y 2027, y 15% para 2028. El requisito asociado (la cotización de la reforma de pensiones) el SII lo da por cumplido en todos esos años.
La novedad es la Ley 21.850 de Reconstrucción, publicada el 17 de octubre de 2026: respeta esa rebaja y, desde 2029, elimina la tasa de 25% que tenían las Pro Pyme y deja una tasa base de 23% para todas las empresas. Cómo se aplica eso a las Pro Pyme desde 2029 todavía lo debe instruir el SII.
| Año comercial (se declara en abril del año siguiente) | Pro Pyme General | Régimen General 14 A |
|---|---|---|
| 2025 | 12,5% | 27% |
| 2026 | 12,5% | 27% |
| 2027 | 12,5% | 25,5% |
| 2028 | 15% | 24% |
| 2029 en adelante | 23% (tasa base única de la Ley 21.850; falta la circular del SII) | 23% |
PPM: lo que pagas cada mes a cuenta del impuesto
El PPM (pago provisional mensual) es un porcentaje de tus ventas netas que pagas en el F29 y que en abril se descuenta del impuesto anual. Con la rebaja transitoria, el Pro Pyme General paga 0,125% si el año anterior vendió hasta 50.000 UF (o si es su primer año), y 0,25% si vendió más. En el Transparente es 0,2% (o 0,5% sobre 50.000 UF).
Ejemplo: una peluquería que vende $3.000.000 netos al mes paga un PPM de $3.750 en el Pro Pyme General y de $6.000 en el Transparente. Como el PPM es tan bajo, la mayor parte del impuesto se paga en abril: conviene apartar un poco cada mes para no llevarte una sorpresa.
Ejemplo: ¿qué régimen le conviene a tu negocio?
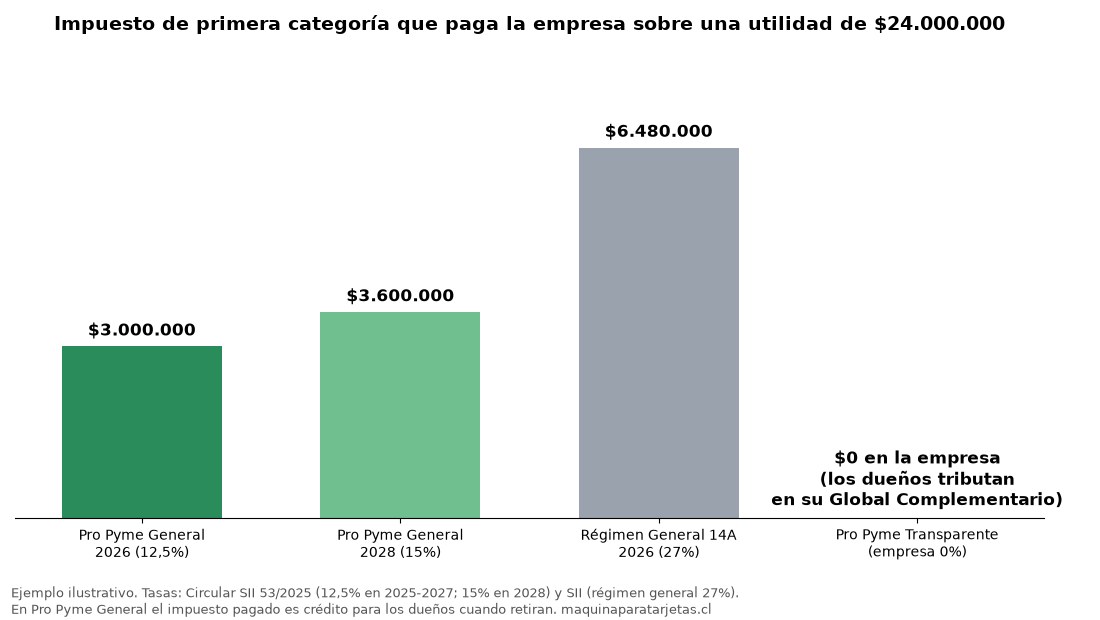
Imagina una pastelería con una sola dueña que en 2026 tiene una utilidad tributaria de $24.000.000 (ventas cobradas menos gastos pagados).
- En el Pro Pyme General, la empresa paga 12,5%: $3.000.000. Si la dueña deja la plata en el negocio para comprar un horno nuevo, no paga nada más por ahora. Cuando la retire, la suma a su Global Complementario y descuenta como crédito lo que ya pagó la empresa. Además, si reinvierte, puede usar el incentivo al ahorro (rebaja de 50% de la renta que queda en la empresa, con tope de 5.000 UF).
- En el Pro Pyme Transparente, la empresa paga $0, pero los $24.000.000 se suman ese mismo año al Global Complementario de la dueña, los retire o no. El Global Complementario es progresivo: si la dueña tiene pocos otros ingresos, puede quedar en un tramo bajo (el primer tramo, hasta 13,5 UTA al año, está exento) y pagar menos que en el General.
Regla práctica: el Transparente suele convenir cuando los dueños son personas naturales, retiran casi todo lo que gana el negocio y tienen pocos otros ingresos. El General suele convenir cuando reinviertes las utilidades, los dueños ya tienen sueldos altos o hay socios que son empresas. Cada caso cambia según los demás ingresos de los dueños, así que antes de cambiarte vale la pena simularlo con tu contador o contadora o con los ejercicios prácticos del SII.
Cómo saber en qué régimen estás y cómo cambiarte
Ver tu régimen actual
Entra a Mi SII con tu RUT y clave tributaria (o ClaveÚnica) y revisa tus datos tributarios, en la sección de características del contribuyente. Si al iniciar actividades no elegiste régimen, el SII te asignó uno automáticamente.
Cambiarte de régimen paso a paso
- Revisa que cumples los requisitos del régimen al que quieres pasar (para el Transparente, que todos los dueños sean personas naturales).
- Entre el 1 de enero y el 30 de abril, entra a sii.cl, Servicios online, Peticiones administrativas y otras solicitudes, y busca la opción de Regímenes tributarios.
- Elige el régimen (Pro Pyme General o Pro Pyme Transparente), revisa el mensaje de advertencia y confirma.
- Guarda el comprobante. Según el SII, el nuevo régimen rige para el año en que haces el aviso.
Si recién iniciaste actividades, puedes optar por el Transparente hasta el 30 de abril del año siguiente al inicio. Y ojo: si sales del Transparente, de forma voluntaria o por dejar de cumplir requisitos, no puedes volver a él hasta pasados 5 años.
Qué tiene que ver tu máquina de pagos con el régimen Pro Pyme
En ambos regímenes Pro Pyme el SII arma tu propuesta de renta con la información del Registro de Compras y Ventas. Por eso conviene que cada venta quede respaldada con su boleta electrónica y que tus gastos tengan factura: así la propuesta refleja lo que de verdad vendiste y gastaste, y no pagas de más. Si emites facturas, revisa también nuestra guía de sistemas de facturación electrónica para pymes.
Y como el Pro Pyme calcula sobre lo que efectivamente cobraste, la comisión de la máquina es un gasto que se descuenta. Igual importa elegir bien, porque se nota en cada venta:
| Cobro de $20.000 con débito (ej.: manicure o una torta) | Comisión con IVA | Te queda en el bolsillo |
|---|---|---|
| TUU porcentual (1,49% + IVA) | $355 | $19.645 |
| TUU mixta (0,79% + $65 + IVA) | $265 | $19.735 |
| SumUp, primeros 30 días (1,39% + IVA) | $331 | $19.669 |
| SumUp desde el día 31, ventas bajo $2 millones al mes (2,90% + IVA) | $690 | $19.310 |
Tarifas revisadas el 30-10-2026 en tuu.cl/precios (TUU, abono a 1 día hábil) y sumup.com/es-cl/precios (SumUp: 1,39% + IVA en débito los primeros 30 días; después según tramo de ventas). Compara más opciones en TUU vs SumUp y en la mejor máquina para pagar con tarjeta.
TUU Pro 2: $29.900 + IVA (oferta vigente en tuu.cl/dispositivos al 30-10-2026), con impresora, boleta electrónica conectada al SII y sin arriendo. Ideal para salones, almacenes y ferias.
Enlace de referido de TUU: si compras, podemos recibir una comisión sin costo extra para ti.
SumUp Air: $34.900, sin arriendo, se conecta a tu celular y el primer mes cobras 1,39% + IVA en débito (según sumup.com/es-cl/precios). Buena opción si atiendes a domicilio o vendes por Instagram.
Enlace de afiliado de SumUp: si contratas, podemos recibir una comisión sin costo extra para ti.
¿Necesitas capital para crecer? El informe de situación tributaria del Pro Pyme ayuda a pedir financiamiento: revisa nuestra guía de créditos para pymes. Y si emites boletas de honorarios, recuerda que eso es otra categoría de impuesto.
Preguntas frecuentes sobre el régimen Pro Pyme
¿Qué es el régimen Pro Pyme General 14D?
Es el régimen tributario del artículo 14 letra D) N°3 de la Ley de la Renta para micro, pequeñas y medianas empresas con ingresos promedio de hasta 75.000 UF. La empresa paga impuesto de primera categoría sobre ingresos percibidos menos gastos pagados (12,5% en 2026) y los dueños pagan su impuesto personal solo cuando retiran utilidades, usando como crédito lo que ya pagó la empresa.
¿Cuál es la diferencia entre Pro Pyme General y Pro Pyme Transparente?
En el General (14 D N°3) la empresa paga primera categoría y los dueños tributan al retirar. En el Transparente (14 D N°8) la empresa no paga primera categoría y la utilidad se suma directo al Global Complementario de los dueños cada año, la retiren o no. El Transparente además exige que todos los dueños sean personas naturales.
¿Cuánto impuesto paga una Pro Pyme en 2026?
Si está en el Pro Pyme General, 12,5% sobre su utilidad tributaria del año comercial 2026, que se declara en abril de 2027 (Circular SII 53/2025). Además paga cada mes un PPM de 0,125% de sus ventas a cuenta de ese impuesto. Si está en el Transparente, la empresa no paga primera categoría y su PPM es 0,2%.
¿El Pro Pyme General obliga a llevar contabilidad completa?
Según el SII, el Pro Pyme General está obligado a llevar contabilidad completa, con la opción de llevar una contabilidad simplificada. Elegir una u otra no cambia el régimen. El Transparente, en cambio, queda liberado de contabilidad completa y usa el libro de caja y el Registro de Compras y Ventas.
¿Cómo sé en qué régimen tributario estoy?
Entra a Mi SII con tu RUT y clave, y revisa tus datos tributarios, donde aparecen las características del contribuyente y el régimen inscrito. Si al iniciar actividades no elegiste, el SII te asignó uno automáticamente según tus datos.
¿Cuándo me puedo cambiar de régimen?
Entre el 1 de enero y el 30 de abril del año en que quieres entrar al nuevo régimen, desde sii.cl en Servicios online, Peticiones administrativas y otras solicitudes, Regímenes tributarios. Si inicias actividades, puedes elegir el Transparente hasta el 30 de abril del año siguiente al inicio. Ojo: si sales del Transparente, no puedes volver hasta pasados 5 años.
¿Una persona natural con boletas de honorarios está en Pro Pyme?
No necesariamente. Los regímenes Pro Pyme son para contribuyentes de primera categoría (empresas y personas con giro comercial). Si solo emites boletas de honorarios como trabajadora o trabajador independiente, tributas en segunda categoría y se te retiene un porcentaje de cada boleta.
¿Qué pasa con el Pro Pyme después de 2028?
La Ley 21.850, publicada el 17 de octubre de 2026, mantiene la rebaja de 12,5% para 2026 y 2027 y de 15% para 2028. Además eliminó la tasa permanente de 25% para las Pro Pyme y dejó una tasa base de 23% desde el año comercial 2029. El SII todavía debe dictar la circular que explique cómo se aplica.
Este artículo es informativo y no reemplaza la asesoría de un contador o contadora. Fuentes oficiales: SII, Tipos de regímenes, SII, requisitos Pro Pyme General, SII, cómo acogerse al Transparente, Circular SII 53/2025, SII, guía Tu primera renta 2026 y Ley 21.850 (BCN).
¿Lista o listo para cobrar con tarjeta y tener tus ventas en orden para el SII? Compra tu TUU una sola vez y paga solo cuando vendes (desde 1,49% + IVA, según tuu.cl/precios).
Enlace de referido de TUU: si compras, podemos recibir una comisión sin costo extra para ti.