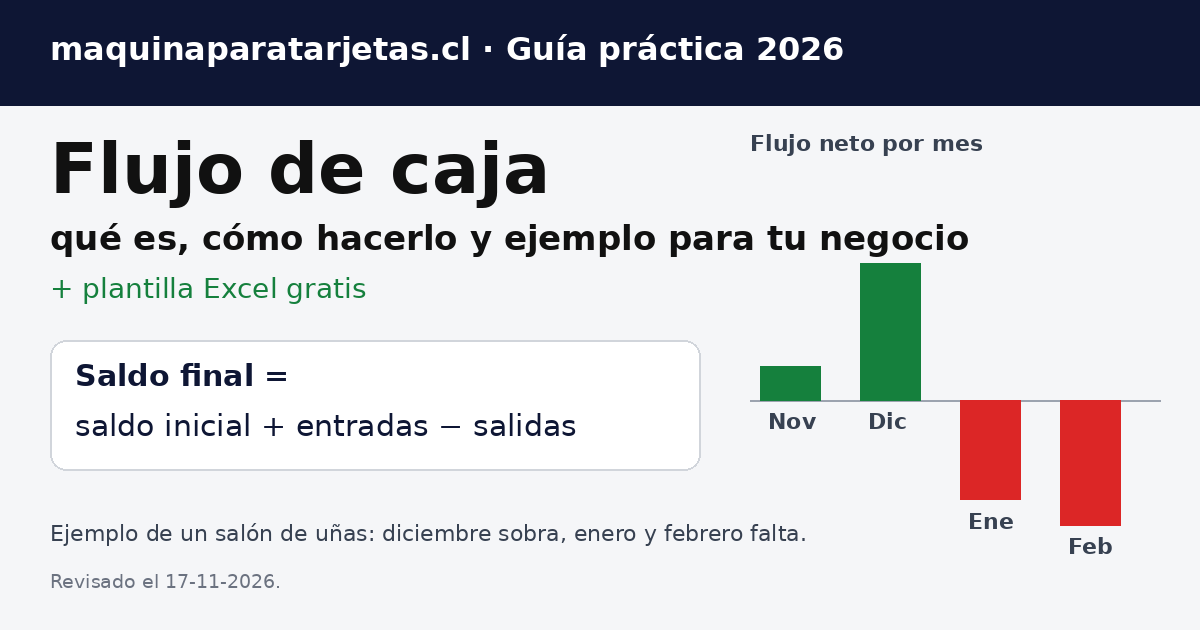
El flujo de caja es el registro del dinero que de verdad entra y sale de tu negocio en un período (una semana, un mes). Se calcula así: saldo final = saldo inicial + entradas − salidas. Si el saldo final de un mes queda en negativo, ese mes no te alcanzará para pagar, aunque estés vendiendo bien.
Abajo tienes un ejemplo completo con números de un salón de uñas en Santiago, el paso a paso para armar el tuyo, una plantilla Excel gratis que calcula sola y cómo cambia tu caja según cuándo te abona la máquina de pagos (al instante, al día siguiente o en 10 días hábiles). Si cobras con tarjeta, compara cuánto te queda por venta en nuestra calculadora de comisiones o en la comparativa de comisiones 2026.
¿Quieres tener tu plata el mismo día? Con TUU eliges el plazo de abono: al instante (con cuenta AndCo) desde 1,49% + IVA o a 10 días hábiles desde 1,29% + IVA, sin arriendo ni mensualidad (según tuu.cl/precios, revisado el 17-11-2026).
Enlace de referido: si contratas, podemos recibir una comisión sin costo extra para ti.
Qué es el flujo de caja (explicado simple)
Piensa en tu negocio como un balde: por arriba entra agua (lo que te pagan tus clientas y clientes) y por abajo sale (arriendo, insumos, impuestos, tu sueldo). El flujo de caja mide cuánta agua queda en el balde al final de cada mes. En inglés se le llama cash flow.
La clave está en la palabra «de verdad»: solo cuenta la plata cuando llega o sale. Si vendiste una torta de $32.000 por Instagram pero te la pagan la próxima semana, ese dinero entra en el flujo de la próxima semana. Si una venta con tarjeta te la abonan en 10 días hábiles, entra cuando llega a tu cuenta, no el día que pasaste la tarjeta.
Flujo de caja no es lo mismo que ganancia
Puedes tener ganancia y quedarte sin plata. Pasa mucho en diciembre: vendes harto, pero en enero llega el IVA de esas ventas y el arriendo sigue igual. La ganancia (utilidad) te dice si el negocio es rentable; el flujo de caja te dice si vas a poder pagar el día 5, el 12 o el 20. Para calcular si tus precios dejan margen, revisa cómo calcular el precio de venta.
La fórmula del flujo de caja
- Flujo neto del mes = total de entradas − total de salidas.
- Saldo final = saldo inicial + flujo neto.
- El saldo final de un mes es el saldo inicial del mes siguiente.
Entradas típicas: ventas en efectivo, abonos de la máquina de pagos, transferencias, cobros de clientes que te debían, préstamos o un fondo concursable que te depositan.
Salidas típicas: arriendo, insumos o mercadería, luz, agua, internet, comisiones de la máquina, IVA del Formulario 29, cuotas de crédito, publicidad, contador y tu propio sueldo.
Ejemplo de flujo de caja de un negocio pequeño
Un salón de uñas en Ñuñoa cobra con tarjeta, efectivo y transferencia. La dueña se paga un sueldo fijo de $600.000 y emite boletas, por lo que paga IVA cada mes. Así se ve su flujo de caja de noviembre:
| Flujo de caja de noviembre (salón de uñas) | Monto |
|---|---|
| Saldo inicial (caja + cuenta del negocio al 1 de noviembre) | $350.000 |
| + Ventas en efectivo | $420.000 |
| + Ventas con tarjeta (débito y crédito) | $1.200.000 |
| + Transferencias de clientas y clientes | $300.000 |
| = Total entradas | $1.920.000 |
| − Arriendo del local | $450.000 |
| − Insumos (esmaltes, geles, limas, algodón) | $260.000 |
| − Comisión máquina de pagos (TUU 1,49% + IVA, al instante) | $21.277 |
| − Luz, agua e internet | $85.000 |
| − IVA del mes anterior (F29) | $190.000 |
| − Cuota crédito | $120.000 |
| − Publicidad en Instagram | $40.000 |
| − Tu sueldo (retiro de la dueña o dueño) | $600.000 |
| = Total salidas | $1.766.277 |
| Flujo neto del mes (entradas − salidas) | $153.723 |
| Saldo final (pasa a ser el saldo inicial de diciembre) | $503.723 |
En noviembre le sobran $153.723: termina el mes con $503.723 en caja. Fíjate en dos detalles que mucha gente olvida: tu sueldo es una salida (si no lo anotas, el negocio parece más rico de lo que es) y el IVA que pagas este mes es el de las ventas del mes anterior.
Flujo de caja proyectado: el ejemplo de diciembre a febrero
El flujo de caja proyectado es el mismo cálculo, pero hacia adelante: anotas lo que esperas vender y lo que ya sabes que tendrás que pagar. Sirve para ver un mes malo antes de que llegue. Siguiendo con el mismo salón, con más ventas en diciembre (fiestas) y menos en enero y febrero (vacaciones):
| Mes | Saldo inicial | Entradas | Salidas | Flujo neto | Saldo final |
|---|---|---|---|---|---|
| Noviembre | $350.000 | $1.920.000 | $1.766.277 | $153.723 | $503.723 |
| Diciembre | $503.723 | $2.550.000 | $1.929.256 | $620.744 | $1.124.467 |
| Enero | $1.124.467 | $1.400.000 | $1.853.958 | −$453.958 | $670.509 |
| Febrero | $670.509 | $1.080.000 | $1.650.412 | −$570.412 | $100.097 |
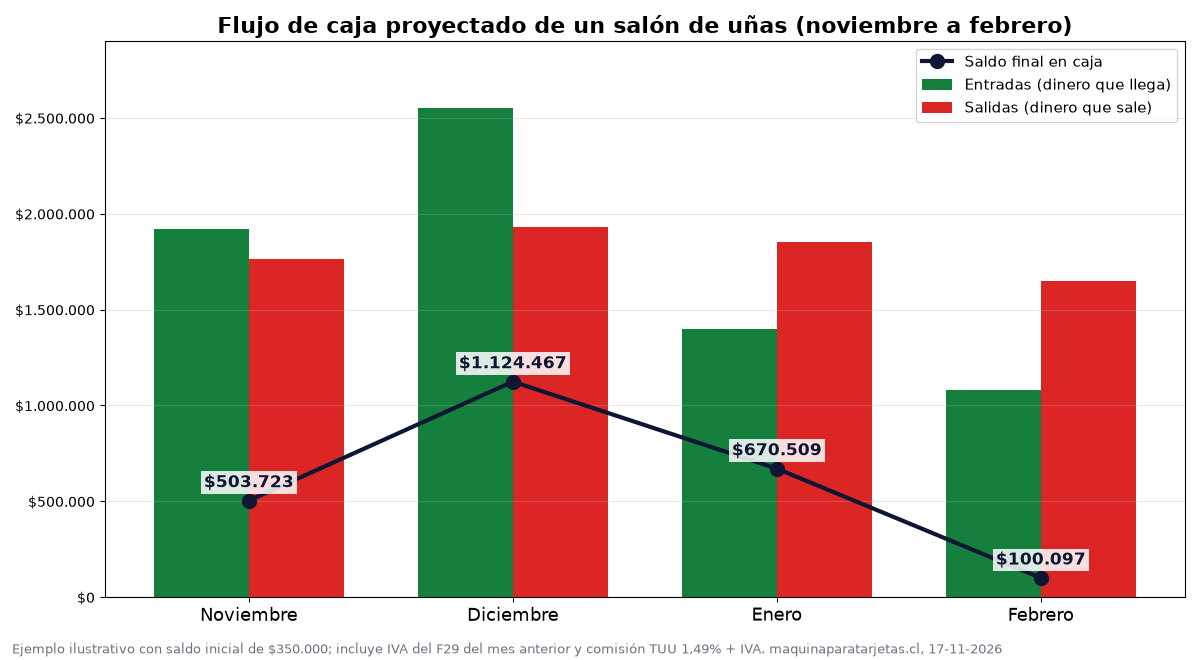
Diciembre parece el mejor mes, pero en enero se paga el IVA de esas ventas ($353.000) y febrero baja. Si en diciembre la dueña hubiera usado los $620.000 que «sobraron» para comprar un sillón nuevo, en febrero habría terminado en rojo. Esa es la utilidad del flujo proyectado: te dice cuánto puedes gastar sin poner en riesgo los meses flojos.
Plantilla de flujo de caja en Excel (gratis)
Preparamos una planilla lista para usar con el mismo ejemplo del salón. Solo cambias los montos por los tuyos:
- Flujo mensual: 12 meses con entradas, salidas, flujo neto y saldo final calculados solos. El saldo final se pinta en rojo si queda negativo.
- Ventas con tarjeta: escribes el monto y la comisión de tu máquina y te dice cuánto te queda en el bolsillo (con IVA incluido).
- Instrucciones paso a paso en español.
Descargar plantilla de flujo de caja en Excel gratis (.xlsx) →
Funciona en Excel, Google Sheets (Archivo → Importar) y LibreOffice.
Cómo hacer un flujo de caja paso a paso
- Elige el período. Mensual para planificar; semanal si la plata está justa o tu negocio vende por temporadas (ferias, Navidad, Día de la Madre).
- Anota tu saldo inicial. Cuenta el efectivo de la caja y suma lo que hay en la cuenta del negocio. Si todavía mezclas la plata personal con la del negocio, abrir una cuenta vista para tu empresa te ordena muchísimo.
- Registra las entradas reales. Efectivo, abonos de la máquina de pagos (el monto que llega, ya sin comisión, o el bruto y la comisión aparte), transferencias y pagos de clientes que te debían.
- Registra todas las salidas. No olvides las que no son mensuales: patente municipal, contador, mantención de equipos, compras grandes para temporada.
- Calcula el flujo neto y el saldo final. Entradas − salidas = flujo neto. Saldo inicial + flujo neto = saldo final.
- Proyecta los próximos 3 a 6 meses. Usa lo que vendiste el año pasado en las mismas fechas y suma lo que ya sabes que tendrás que pagar (IVA, cuotas, arriendo).
- Revísalo cada semana con lo que de verdad pasó. Un flujo de caja desactualizado no sirve para decidir.
Este video lo explica en pocos minutos, con ideas para mejorar la gestión de tu caja:
Cómo afectan las ventas con tarjeta a tu flujo de caja
Si más de la mitad de tus clientas y clientes pagan con tarjeta, el plazo de abono de tu máquina decide cuándo tienes la plata. No es lo mismo que el dinero llegue hoy que en 10 días hábiles, sobre todo si tienes que pagar el arriendo el día 5 o al proveedor el viernes.
| Máquina | Cuándo llega la plata | Comisión (+ IVA) |
|---|---|---|
| TUU (al instante) | Al instante, con cuenta AndCo | 1,49% (porcentual) o 0,79% + $65 (mixta) |
| TUU (10 días) | 10 días hábiles | 1,29% (porcentual) o 0,59% + $65 (mixta) |
| SumUp (sin plan) | Cada 1 hora, todos los días, en la Cuenta Digital SumUp; 1 día hábil si eliges otra cuenta bancaria | Primeros 30 días: 1,39% débito / 2,19% crédito. Después según tus ventas: si vendes menos de $2 millones al mes, 2,90% |
| SumUp (plan mensual) | Igual que arriba | Desde 1,29% en débito, con plan desde $19.900 + IVA al mes y máquina incluida |
Tarifas revisadas el 17-11-2026 en tuu.cl/precios y sumup.com/es-cl/precios. En TUU puedes elegir plazos de 1 a 10 días hábiles: a más días, menos comisión. Detalle completo en comisión TUU y comisión SumUp.
Cuánto te queda en el bolsillo por una venta de $15.000
Un set de uñas acrílicas de $15.000 pagado con tarjeta de débito:
| Opción | Comisión + IVA | Te queda | Llega |
|---|---|---|---|
| TUU mixta, al instante (0,79% + $65) | $218 | $14.782 | Al instante (AndCo) |
| TUU porcentual, al instante (1,49%) | $266 | $14.734 | Al instante (AndCo) |
| TUU porcentual, 10 días (1,29%) | $230 | $14.770 | 10 días hábiles |
| SumUp, primeros 30 días (1,39% débito) | $248 | $14.752 | Cada 1 hora (Cuenta Digital) |
| SumUp, después, si vendes < $2M al mes (2,90%) | $518 | $14.482 | Cada 1 hora (Cuenta Digital) |
En un mes con $1.200.000 en ventas con tarjeta, la diferencia entre pagar 1,49% + IVA ($21.277) y 2,90% + IVA ($41.412) son unos $20.000 que se quedan en tu caja. Para ventas chicas (bajo ~$9.300) en TUU conviene la comisión porcentual; para ventas más grandes, la mixta. Si quieres el detalle cara a cara, lee TUU vs SumUp.
SumUp te abona cada 1 hora, incluso fines de semana y festivos, en su Cuenta Digital: útil si pagas insumos o proveedores el mismo día. Comisión de 1,39% + IVA en débito los primeros 30 días, sin mensualidad (sumup.com/es-cl, 17-11-2026).
Enlace de referido: si contratas, podemos recibir una comisión sin costo extra para ti.
Ojo: ninguna máquina es perfecta. En TUU hay reclamos públicos por soporte y abonos, y en SumUp la comisión sube bastante si vendes poco. Te lo contamos sin filtro en TUU opiniones y en cómo funciona SumUp.
Tipos de flujo de caja (en corto)
- Operativo: la plata del día a día (ventas, insumos, sueldos, arriendo). Es el que más te importa en un negocio pequeño.
- De inversión: compras grandes que duran años (una máquina, un sillón de pedicure, un horno) o ventas de esos equipos.
- De financiamiento: créditos que recibes, cuotas que pagas, aportes o retiros de los dueños.
- Económico vs financiero: en evaluación de proyectos, el económico mide el negocio sin considerar préstamos; el financiero incluye el crédito (lo que recibes y las cuotas con intereses).
- Libre: lo que queda después de pagar la operación y las inversiones necesarias; es la plata que podrías retirar o usar para crecer.
Cómo usar el flujo de caja para tomar decisiones
- Arma un colchón: intenta guardar al menos un mes de gastos fijos (en el ejemplo, unos $700.000 sin contar insumos ni tu sueldo).
- Separa el IVA apenas vendes. De cada $11.900 que cobras con boleta, $1.900 son IVA y no son tuyos. Si declaras y pagas por internet siendo facturador electrónico, el F29 vence el día 20; si no, el día 12 del mes siguiente (SII). Te ayuda saber cómo calcular el IVA.
- Compra en el momento correcto: si el flujo proyectado muestra que febrero viene justo, compra el stock de temporada con lo que te sobra en diciembre, pero solo lo necesario. Un control de inventario evita plata parada en bodega.
- Acelera tus cobros: cobra un abono al reservar (link de pago o transferencia) y evita fiar. Con un link de pago o cobro con QR cobras por adelantado sin estar presente.
- Cuadra la caja cada día: cuenta el efectivo al cierre y compáralo con lo que registró tu máquina (arqueo de caja). Una gaveta de dinero y una caja registradora o POS lo hacen más fácil.
- Si viene un mes en rojo: negocia plazos con proveedores, adelanta promociones o busca financiamiento con tiempo, no a última hora. Revisa créditos para pymes y fondos concursables. Los Centros de Negocios de Sercotec asesoran gratis en finanzas.
Si cobras con varias formas de pago, una máquina que registra tarjeta y efectivo y emite la boleta te deja el flujo de caja casi hecho: TUU Pro 2 desde $44.900 + IVA, sin arriendo ni mensualidad (tuu.cl/dispositivos, 17-11-2026).
Enlace de referido: si contratas, podemos recibir una comisión sin costo extra para ti.
Errores comunes al hacer el flujo de caja
- Anotar lo vendido y no lo cobrado. Una venta «fiada» o una factura a 30 días todavía no es plata.
- Olvidar tu sueldo. Si no te pagas, el negocio parece rentable, pero en realidad estás trabajando gratis.
- Olvidar el IVA y los gastos anuales (patente, permiso, mantención). Llegan de golpe.
- Mezclar cuentas personales y del negocio. Así es imposible saber cuánto deja el negocio.
- No considerar el plazo de abono de la máquina o de plataformas como Mercado Pago o marketplaces.
- Hacerlo una vez y olvidarlo. El flujo de caja sirve si lo actualizas al menos cada semana.
Si estás en el régimen Pro Pyme, tu contabilidad se basa en ingresos percibidos y gastos pagados, igual que un flujo de caja, así que esta planilla también te ayuda a ordenar la información para tu contador.
Preguntas frecuentes sobre el flujo de caja
¿Flujo de caja y flujo de efectivo es lo mismo?
En la práctica, sí: los dos miden el dinero que entra y sale. «Estado de flujo de efectivo» es el nombre formal del informe contable que preparan las empresas (con método directo o indirecto); «flujo de caja» es como se le dice en el día a día de una pyme.
¿Qué diferencia hay entre el método directo y el indirecto?
El método directo suma cobros y pagos reales (como en nuestro ejemplo). El indirecto parte de la utilidad contable y la ajusta por partidas que no mueven dinero, como depreciaciones o cuentas por cobrar. Para un negocio pequeño, el directo es el más fácil y útil.
¿Qué es un flujo de caja proyectado?
Es una estimación hacia adelante (3, 6 o 12 meses) de cuánto vas a cobrar y pagar. Te avisa con tiempo si un mes vas a quedar en rojo. En la plantilla, los meses futuros son tu proyección.
¿Cada cuánto tengo que hacer el flujo de caja?
Revísalo al menos una vez por semana y ciérralo cada mes. Si la plata está muy justa, hazlo semana a semana.
¿Qué hago si mi flujo de caja es negativo?
Primero, mira si es un mes puntual (por ejemplo, enero con el IVA de diciembre) o algo que se repite. Si es puntual, usa tu colchón o negocia plazos. Si se repite, revisa precios, gastos fijos y comisiones: puede que estés vendiendo bajo tu costo real.
¿Las ventas con tarjeta se anotan el día de la venta?
En el flujo de caja, se anotan el día en que llega la plata a tu cuenta. Con TUU al instante o SumUp cada 1 hora casi coincide; con abonos a 10 días hábiles, se corre al mes siguiente si vendes a fin de mes.
¿Cuál es la diferencia entre flujo de caja y arqueo de caja?
El arqueo de caja es contar el efectivo al cierre del día y comprobar que calce con lo registrado. El flujo de caja mira todo el dinero (efectivo, cuenta, tarjeta) en un período más largo y te sirve para planificar.
¿Necesito un software para el flujo de caja?
No. Para un emprendimiento basta la plantilla Excel. Si ya cobras con una máquina POS, sus reportes de ventas (por medio de pago y por día) te ahorran la mitad del trabajo.
Si quieres aprender más conceptos de finanzas, CMF Educa tiene material gratuito para emprendedores.
¿Lista o listo para tener tu plata más rápido y tu caja ordenada? TUU cobra con tarjeta, registra el efectivo y emite la boleta sin arriendo ni mensualidad.
Enlace de referido: si contratas, podemos recibir una comisión sin costo extra para ti.