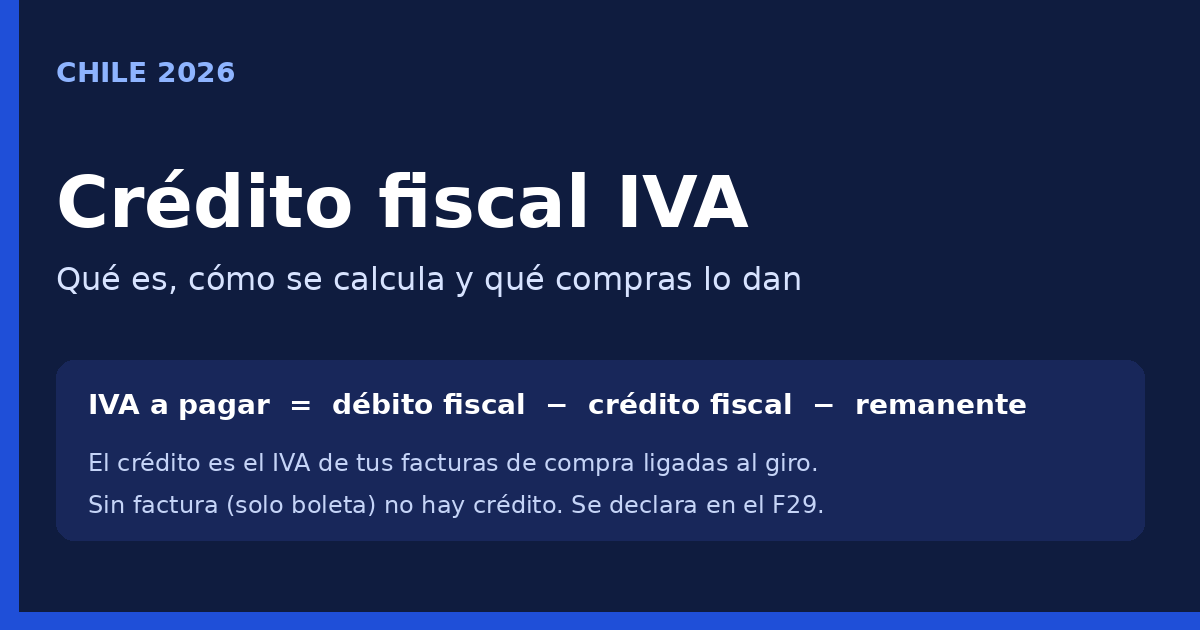
El crédito fiscal es el IVA que pagaste en tus compras de bienes o servicios relacionados con el giro, siempre que esté respaldado en una factura (o en el IVA de una importación). Se resta del IVA que cobraste en tus ventas —el débito fiscal— para saber cuánto IVA enteras al Fisco en el Formulario 29.
IVA a pagar = débito fiscal − crédito fiscal − remanente reajustado del mes anterior. Si el crédito es mayor, ese mes no pagas IVA y la diferencia queda como remanente para el mes siguiente. La boleta no da crédito: si compras insumos para tu salón, tu pastelería o tu tienda de Instagram con boleta, ese 19% se te queda como costo.
| Concepto | Qué es | De dónde sale |
|---|---|---|
| Débito fiscal | IVA que cobraste | Tus ventas y servicios afectos del mes (boletas, facturas y notas de débito), menos las notas de crédito que emitiste a tiempo |
| Crédito fiscal | IVA que puedes descontar | Facturas de compras y servicios ligados a tu giro, e importaciones |
| Remanente | Crédito que sobra | Cuando el crédito del mes (más el remanente anterior) supera al débito |
Para sumar o sacar el 19% de un precio, usa la calculadora de IVA. Abajo tienes otra, pensada para el F29: débito, crédito y remanente. Si todavía estás eligiendo con qué cobrar, compara en TUU vs SumUp.
Cobra, emite boleta o factura y deja el IVA de la comisión documentado: TUU factura las comisiones del mes anterior el primer día de cada mes (las descargas en la app Pagos, en Documentos electrónicos). La TUU Pro 2 cuesta $44.900 + IVA (antes $59.900), la Pro 2 S $64.900 + IVA y la Dual $84.900 + IVA, según tuu.cl/dispositivos al 08-11-2026. La comisión es la misma para débito, crédito y prepago: 1,49% / 1,47% / 1,41% / 1,29% a 1, 2, 5 o 10 días hábiles, o mixta de 0,79%–0,59% + $65 (valores + IVA; help.tuu.cl y tuu.cl/precios, 08-11-2026). Sin arriendo ni mensualidad.
Enlaces de referido/afiliado: si contratas, podemos recibir una comisión sin costo extra para ti.
Qué es el crédito fiscal (y en qué se diferencia del débito)
El IVA chileno está pensado para que lo soporte quien consume al final de la cadena, no el negocio que está en el medio. Cuando vendes algo afecto, le recargas el 19% a tu clienta o cliente: ese IVA no es tuyo, lo recaudas para el Fisco y se llama débito fiscal. Cuando compras algo para el negocio con factura, tu proveedor te recarga el mismo 19%: ese IVA sí lo puedes descontar, y se llama crédito fiscal.
El Servicio de Impuestos Internos lo resume así: el monto a pagar surge de la diferencia entre el débito (el IVA recargado en las ventas y servicios del mes) y el crédito (el IVA recargado en las facturas de tus adquisiciones o servicios, o el pagado al importar). La fuente es la explicación del IVA en sii.cl y el artículo 23 de la Ley sobre Impuesto a las Ventas y Servicios (D.L. N° 825).
Ojo: “crédito fiscal” en Chile, cuando lo busca alguien con un negocio, casi siempre habla de este IVA. No es un crédito bancario ni un incentivo genérico tipo tax credit de otros países.
Cómo se calcula el crédito fiscal y el IVA a pagar
El cálculo de fondo cabe en tres cifras:
- Débito fiscal: 19% del neto de tus ventas afectas del mes, ajustado por las notas de crédito y de débito que correspondan.
- Crédito fiscal: la suma del IVA de las facturas de compra que sí dan derecho (más el IVA de importaciones), del mismo período en que puedes usarlas.
- Remanente del mes anterior, reajustado: si el mes pasado te sobró crédito, entra acá. Según el artículo 27 de la Ley de IVA, ese saldo se reajusta por UTM para que no pierda valor.
Si quieres ver solo cómo sacar el 19% de un precio (neto × 0,19, o bruto ÷ 1,19), ve a cómo calcular el IVA. Esta calculadora resuelve la cuenta del mes:
Calculadora: IVA a pagar o remanente
Escribe los montos en pesos, sin puntos. El remanente anterior déjalo en 0 si es tu primer mes o si aún no tienes saldo a favor (ingresa el valor ya reajustado por UTM, el que te propone el SII).
Qué compras sí dan derecho a crédito fiscal
No basta con tener una factura. El SII (pregunta frecuente 001.130.0622, actualizada el 9 de junio de 2025) recoge el artículo 23 de la Ley de IVA: el crédito es el impuesto recargado en las facturas de tus adquisiciones o de los servicios que utilizaste, o el pagado al importar, en el mismo período. Da derecho el IVA de bienes o servicios destinados a tu activo realizable (lo que revendes o transformas), a tu activo fijo (lo que usas para producir) y a los gastos generales que digan relación con tu giro.
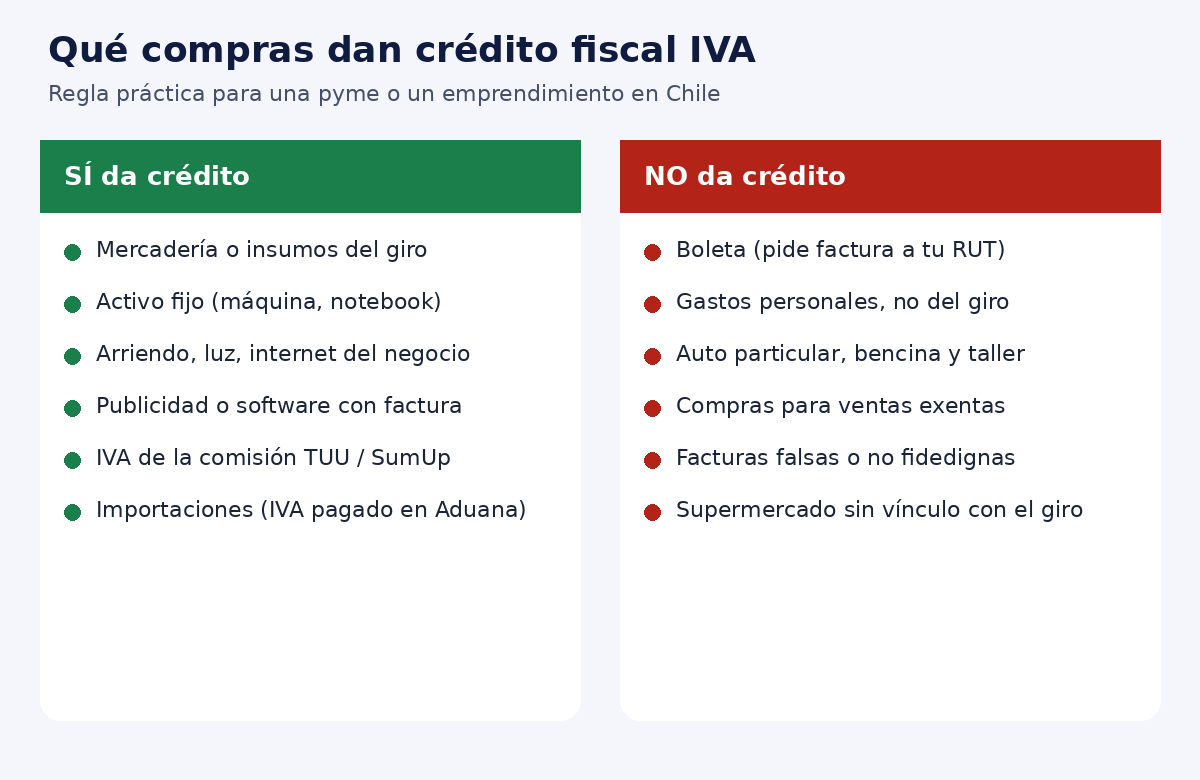
En la práctica, para un salón, una pastelería, una tienda de Instagram o un local en feria, suele entrar:
- Mercadería e insumos del oficio: harina y cajas si horneas; esmaltes y limas si haces uñas; tela y etiquetas si vendes ropa.
- Equipos del negocio: horno, lámpara de uñas, notebook, y también la máquina con la que cobras (si la factura queda a nombre de tu RUT y giro).
- Arriendo del local o de la cocina, luz, agua, internet y telefonía usados en la actividad, cuando te facturan con IVA.
- Software, publicidad y servicios profesionales contratados con factura afecta (por ejemplo, una campaña o un servicio de diseño).
- El IVA de la comisión que te cobra tu procesador de pagos, si te emite factura por ese servicio (más abajo está el caso de TUU).
La condición es doble: que la compra se relacione con tu actividad y que esté respaldada con una factura válida, no con una boleta.
Qué compras no dan crédito fiscal
El mismo artículo 23 deja varias cosas fuera. Estas son las que más suelen aparecer en un emprendimiento pequeño:
| Tipo de compra | ¿Da crédito fiscal? | Por qué |
|---|---|---|
| Insumos o mercadería del giro, con factura | Sí | Activo realizable o gasto general (art. 23 N° 1) |
| Máquina de pago, horno, notebook del negocio, con factura | Sí | Activo fijo ligado al giro |
| Arriendo, luz, internet, publicidad o software del negocio, con factura | Sí | Gastos generales relacionados con la actividad |
| Boleta de venta (aunque el gasto sea del negocio) | No | El crédito nace de la factura, no de la boleta |
| Gasto personal o sin relación con el giro | No | Art. 23 N° 2 |
| Automóvil, station wagon y similares, su bencina, lubricantes, repuestos y taller | No, por regla general | Art. 23 N° 4, salvo que tu giro sea venderlos o arrendarlos, u otra excepción legal |
| Compras destinadas a ventas exentas o a hechos no gravados | No, o solo una parte | Si sirves a ventas afectas y exentas a la vez, el crédito es proporcional (art. 23 N° 3 y FAQ 001.130.0667 del SII) |
| Facturas falsas, no fidedignas o de quien no es contribuyente de IVA | No | Art. 23 N° 5 |
| Gastos de supermercado u otros similares | Solo si cumplen como gasto necesario | Deben cumplir el artículo 31 de la Ley de la Renta; si no, no hay crédito |
| Boleta de honorarios | No (no es IVA) | La boleta de honorarios no recarga IVA; tiene otro tratamiento (retención) |
Si una nota de crédito te llega de un proveedor, rebaja el crédito de esa compra. Si te llega una nota de débito, lo aumenta. El detalle de cuándo se emiten está en la guía de nota de crédito y nota de débito.
Factura o boleta: la diferencia que más plata te puede costar
Quien compra con boleta es, para el IVA, un consumidor final: ese 19% no se recupera. Quien compra con factura a nombre de su empresa o de su RUT con giro puede usar ese IVA como crédito, si la compra cumple el resto de requisitos.
Por eso conviene pedir siempre factura cuando compras harina, esmaltes, packaging, arriendo o publicidad para el negocio. Pide que vaya con tu RUT, razón social y giro correctos. Una factura a tu nombre personal, sin el giro, o a otra persona, te puede dejar sin el descuento.
Cuando vendes tú, es al revés: la boleta (o el voucher que el SII trata como boleta en un pago con tarjeta) genera débito fiscal, igual que una factura de venta. El crédito lo ganas al comprar, no al vender. Si aún no emites documentos, revisa cómo emitir boleta electrónica y el inicio de actividades en el SII.
Cuándo puedes usar el crédito: acuse de recibo y plazos
Por regla general, el crédito se usa en el mismo período tributario de la factura o de la importación (artículos 23 y 24 de la Ley de IVA). En las facturas electrónicas hay un matiz que el SII destaca en su página sobre el uso del crédito fiscal:
- Las facturas pagadas al contado se entienden con acuse de recibo en el mismo acto del pago.
- Si la factura no es al contado, el acuse de recibo se da automáticamente a los 8 días corridos desde que el SII recibe el documento. Si quieres rechazarla, tienes que hacerlo dentro de esos 8 días en el Registro de Aceptación o Reclamo de un DTE.
- Las facturas que el SII recibe en los últimos 8 días del mes quedan con acuse automático al mes siguiente. Si quieres usar ese crédito en el mes de recepción, debes dar tú el acuse de recibo.
- El acuse de recibo de mercaderías o servicios otorga derecho a crédito y deja el documento en el Registro de Compras. Un reclamo (contenido, falta parcial o falta total) no da derecho a crédito.
El artículo 23 N° 7 agrega que, en facturas electrónicas, el crédito se reconoce en el período del acuse de recibo (Ley N° 19.983). Esa limitación no rige de la misma forma en las prestaciones de servicios ni en ciertos contratos en que la factura se emite antes de terminar el servicio (art. 55 de la Ley de IVA).
Si una factura, una nota o el comprobante de una importación llega o se registra tarde por un hecho que no te es imputable, todavía puedes usar el crédito dentro de los dos períodos siguientes (art. 24). Si se te pasó el plazo legal y pagaste de más, el camino que indica el SII (FAQ 001.130.1221, actualizada el 26 de marzo de 2025) es una solicitud con el formulario 2117 en la oficina correspondiente a tu domicilio comercial, dentro de tres años (art. 126 del Código Tributario).
Qué es el remanente de crédito fiscal
Si en un mes compraste más de lo que vendiste —stockeaste insumos, invertiste en un horno o en una máquina de tarjetas, o tuviste pocas ventas—, el crédito puede superar al débito. Ese mes no pagas IVA. La diferencia no se pierde: queda como remanente y se arrastra al mes siguiente, reajustada por UTM (artículos 26 y 27 de la Ley de IVA).
En el F29, el remanente que te queda al cerrar el mes suele ir al código 77; al mes siguiente, ya reajustado, entra como remanente del período anterior (el SII lo propone cuando declara por internet, en el código 504). Conviene revisar que calce con lo que declaraste el mes pasado. Pedir que el Fisco te devuelva ese saldo en dinero es un caso especial (por ejemplo, ciertos remanentes ligados a activo fijo); no es lo habitual en un mes de compras altas. Si te pasa, consulta a tu contador o en sii.cl antes de asumir que te van a transferir esa plata.
El IVA de la comisión de tu máquina también puede ser crédito fiscal
Cada vez que cobras con tarjeta, TUU o SumUp te descuentan una comisión más IVA. Ese IVA es un gasto general de tu actividad: si te emiten factura por el servicio, entra como crédito fiscal. Si solo ves el descuento en el abono y no tienes el documento, no hay nada que descontar.
TUU sí factura ese servicio. En su centro de ayuda explica cómo consultar las facturas emitidas por concepto de comisión: se generan el primer día de cada mes, cubren las comisiones del mes anterior y se descargan en la aplicación Pagos, en Documentos electrónicos. Pueden venir separadas por débito y por crédito; el monto depende del rubro del comercio.
Esa factura, a nombre de tu negocio, es la que alimenta el Registro de Compras y, si está aceptada, el crédito del F29. No la dejes solo en la app: revísala cuando declares, igual que las facturas de tus insumos.
Si cobras con SumUp, el criterio es el mismo: el IVA de la comisión da crédito cuando tienes factura del servicio a tu RUT. El Air cuesta $34.900, IVA y envío incluidos, según el centro de ayuda de SumUp Chile (08-11-2026). El primer mes, si compras la máquina, la comisión es 1,39% + IVA en débito nacional y 2,19% + IVA en crédito (3,20% + IVA internacional); desde el día 31 depende de tus ventas (si vendes menos de $2 millones al mes, 2,90% + IVA), de acuerdo con sumup.com/es-cl/precios. También hay un plan de $19.990 + IVA al mes con Smart POS incluida y comisión preferente desde 1,29% + IVA en débito (la FAQ de esa misma página habla de un plan “desde $19.900 + IVA”).
Si quieres comisión con factura mensual y boleta en el mismo equipo, la TUU Pro 2 está a $44.900 + IVA y la comisión parte en 1,49% + IVA, sin mensualidad (tuu.cl/dispositivos y tuu.cl/precios, 08-11-2026).
Enlaces de referido/afiliado: si contratas, podemos recibir una comisión sin costo extra para ti.
Ejemplo en pesos: una pastelería y un salón
Imagina una pastelería que en el mes vendió $2.000.000 netos (eso es $2.380.000 con IVA si todas las ventas van con el 19%). Su débito fiscal es $2.000.000 × 19% = $380.000.
| Documento del mes | Neto | IVA 19% | ¿Da crédito? |
|---|---|---|---|
| Insumos (harina, mantequilla, cajas, decoración), con factura | $650.000 | $123.500 | Sí |
| Arriendo de cocina o local, con factura afecta | $300.000 | $57.000 | Sí |
| Publicidad o software, con factura | $40.000 | $7.600 | Sí |
| Comisión TUU sobre $2.380.000 cobrados con tarjeta (1,49%) | $35.462 | $6.738 | Sí, con la factura de comisión del mes siguiente |
| Compra personal en el supermercado, con boleta | — | — | No |
Crédito fiscal del mes: $123.500 + $57.000 + $7.600 + $6.738 = $194.838.
IVA a pagar: $380.000 − $194.838 = $185.162.
Si los insumos se hubieran comprado solo con boleta, se pierden $123.500 de crédito y el IVA a pagar sube a $308.662. Esa es la diferencia entre pedir factura a tu RUT o conformarte con la boleta en la caja.
Otro caso, un salón o un servicio de uñas a domicilio: ventas netas de $800.000 (débito de $152.000). Compra esmaltes y materiales con factura por $120.000 netos (IVA de $22.800) y cobra $952.000 con tarjeta. La comisión TUU al 1,49% es $14.185, con IVA de $2.695. El crédito queda en $25.495 y el IVA a pagar en $126.505. Un shampoo o un gasto de la casa, aunque salga con factura, no entra: no se relaciona con el giro.
Si ese mismo mes el salón compra una TUU Pro 2 a $44.900 + IVA, el IVA de la máquina es $8.531 y también es crédito (activo fijo), siempre que la factura esté a nombre del negocio. En un mes de pocas ventas, ese extra puede dejar remanente en lugar de un pago más alto.
Los redondeos van al peso. La comisión mixta (0,79% + $65 + IVA) suele convenir cuando el ticket promedio supera unos $9.300, según tuu.cl/precios. Las cifras de TUU y SumUp son las publicadas el 08-11-2026; verifícalas el día que compres, porque pueden cambiar.
Cómo se ve el crédito fiscal en una charla del SII
Esta charla gratuita del Servicio de Impuestos Internos explica el IVA en Chile, la diferencia entre débito y crédito, qué compras no dan derecho (por ejemplo, el automóvil) y cómo eso termina en el Formulario 29 y en el acuse de recibo.
Cómo revisar el crédito fiscal en el F29
El SII arma una propuesta de Formulario 29 con tu Registro de Compras y Ventas. Las facturas aceptadas (con acuse o al contado) alimentan el crédito; las ventas, el débito; las notas de crédito y de débito ajustan ambos lados.
Antes de declarar, entra al Registro de Compras y mira si falta alguna factura, si alguna quedó reclamada (esas no dan crédito) y si las de fin de mes quedaron para el período siguiente. Si cobras con tarjeta, recuerda que el voucher puede valer como boleta (código 48) y que esas ventas también suman débito: el paso a paso está en la guía del F29.
Los plazos habituales del F29 son el día 12, el 20 si declaras y pagas en sii.cl y cumples los requisitos, y hasta el 28 si no tuviste movimiento. El detalle y las excepciones están en ese artículo.
Errores frecuentes (y cómo evitarlos)
- Pedir boleta en vez de factura cuando compras para el negocio. Ese IVA no vuelve.
- Descontar el IVA de todas las facturas, incluidas las personales o las del auto particular.
- Olvidar el acuse de recibo en las facturas de los últimos 8 días del mes y perder el crédito hasta el mes siguiente.
- No revisar la factura mensual de comisiones de TUU (o la de tu otro procesador) y dejar ese IVA fuera.
- Confundir boleta de honorarios con factura: la de honorarios no genera crédito de IVA.
- Creer que el remanente es plata que el SII te deposita al mes siguiente. En la regla general se arrastra; no se cobra en efectivo.
- Llegar tarde: si se te pasó el plazo legal para usar un crédito, el camino es el formulario 2117, no “meterlo igual” en el F29 del mes que se te ocurra.
Preguntas frecuentes sobre el crédito fiscal
¿Qué es el crédito fiscal?
Es el IVA que pagaste en facturas de compras o servicios relacionados con tu giro (o en una importación) y que puedes descontar del IVA que cobraste en tus ventas. La diferencia se declara en el Formulario 29.
¿Cómo se calcula el crédito fiscal?
Suma el IVA de las facturas de compra que sí dan derecho en el período (más el de importaciones) y réstale el efecto de las notas de crédito que te hayan emitido tus proveedores. Ese total es tu crédito del mes. Luego: débito − crédito − remanente reajustado = IVA a pagar (o nuevo remanente, si da negativo).
¿Qué diferencia hay entre débito fiscal y crédito fiscal?
El débito es el IVA de tus ventas. El crédito es el IVA de tus compras con derecho. Al Fisco le enteras la diferencia, no el 19% completo de lo que vendiste.
¿La boleta da derecho a crédito fiscal?
No. El crédito nace de la factura (o del IVA pagado al importar). Si compras insumos con boleta, ese 19% queda como costo.
¿Qué facturas no dan crédito fiscal?
Las que no se relacionan con tu giro, las destinadas a ventas exentas o no gravadas, las de automóviles y su mantención (con las excepciones legales), las de supermercado que no cumplen como gasto necesario, y las facturas falsas o no fidedignas. El detalle está en el artículo 23 y en la FAQ 001.130.0622 del SII.
¿Cuándo puedo usar el crédito de una factura electrónica?
En el período del acuse de recibo o cuando se entienden recibidas las mercaderías o el servicio (a los 8 días corridos, si no acusas antes). Las facturas al contado se entienden acusadas al pagarse. Si el SII recibió el documento en los últimos 8 días del mes y no das el acuse tú, el crédito pasa al mes siguiente.
¿Qué pasa si el crédito fiscal es mayor que el débito?
No pagas IVA ese mes. La diferencia queda como remanente, se reajusta por UTM y se usa en los meses siguientes.
¿El IVA de la comisión de TUU o SumUp da crédito fiscal?
Sí, cuando te emiten factura por ese servicio a nombre de tu negocio. TUU genera esas facturas el primer día de cada mes, por las comisiones del mes anterior, y se descargan en la app Pagos (Documentos electrónicos).
¿La compra de una máquina para tarjetas da crédito fiscal?
Sí, si la factura queda a nombre de tu RUT y giro: es un activo fijo ligado a la actividad. El IVA de una TUU Pro 2 de $44.900 + IVA son $8.531 de crédito, según el precio de tuu.cl/dispositivos al 08-11-2026.
En resumen
El crédito fiscal no es un favor del SII: es el IVA que ya pagaste al comprar para tu negocio y que la ley te deja restar, con factura y con relación al giro. La cuenta del mes es simple (débito menos crédito menos remanente), pero se pierde plata cuando se pide boleta, cuando se descuenta de más o cuando una factura de fin de mes queda sin acuse.
Si cobras con tarjeta, suma dos hábitos: pedir factura en cada compra del oficio y descargar la factura de comisiones de tu máquina. Eso es lo que baja de verdad el IVA que te sale del bolsillo al declarar el F29.
Lista para cobrar y dejar el IVA ordenado: TUU Pro 2 a $44.900 + IVA, comisión desde 1,49% + IVA, boleta en el mismo equipo y factura mensual de las comisiones (tuu.cl, 08-11-2026). ¿Prefieres abono cada una hora? Revisa SumUp (Air $34.900, IVA y envío incluidos; 1,39%/2,19% + IVA el primer mes si compras la máquina).
Enlaces de referido/afiliado: si contratas, podemos recibir una comisión sin costo extra para ti.
Nota: guía informativa basada en fuentes oficiales del SII (FAQ 001.130.0622, 001.130.1221 y 001.130.0667; página sobre el uso del crédito fiscal; artículos 23, 24, 26 y 27 del D.L. N° 825) y en las páginas de ayuda de TUU y SumUp, revisadas el 08-11-2026. No reemplaza la asesoría de un contador. Los plazos y el efecto sobre el IVA pueden cambiar por ley, resolución o circular del SII.