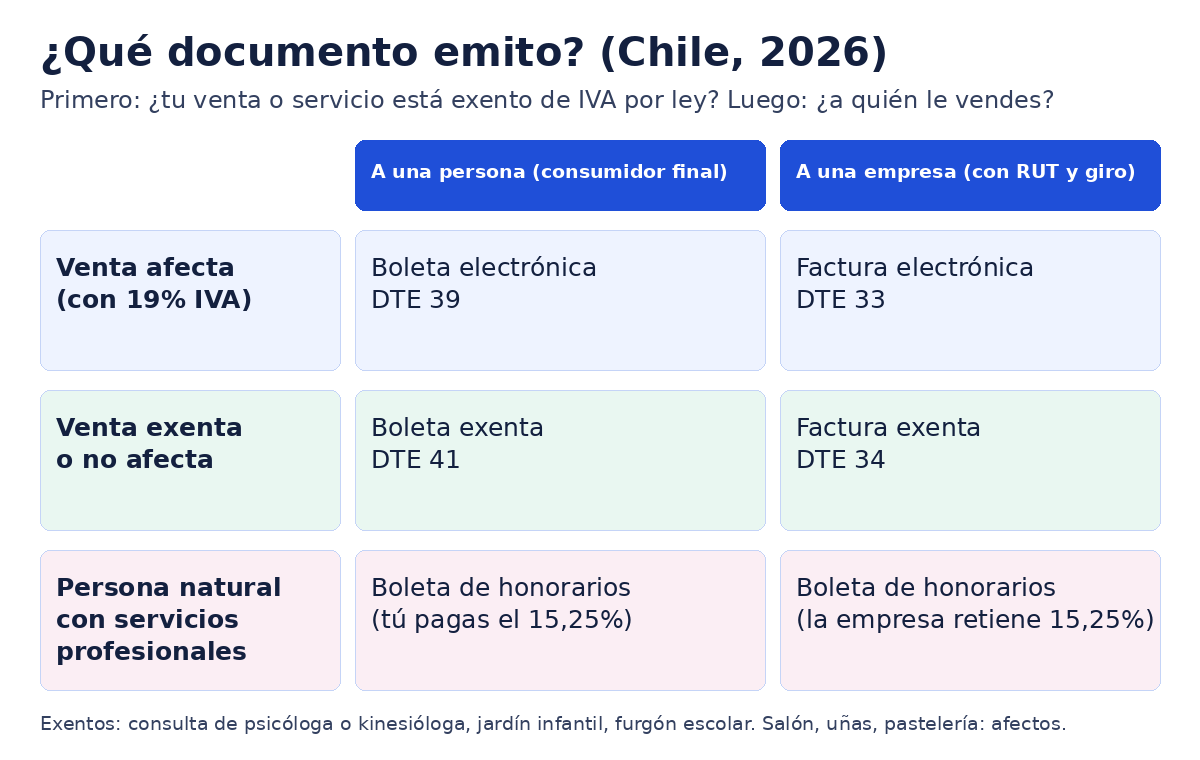
Una factura exenta (factura no afecta o exenta electrónica, DTE 34) y una boleta exenta (DTE 41) son los documentos que se emiten cuando una venta o un servicio no lleva IVA porque la ley lo libera. La factura exenta va a una empresa o a alguien con RUT y giro; la boleta exenta, a una persona como consumidora final. En ambas el IVA va en $0.
Solo puedes emitirlas si tu actividad es exenta de verdad. Desde el 1 de enero de 2023 (Ley 21.420) casi todos los servicios pagan IVA. Siguen exentos, entre otros, el transporte de pasajeros, la educación, la salud ambulatoria (consultas de psicología, kinesiología, odontología) y las sociedades de profesionales registradas en el SII. Un salón, un estudio de uñas o una pastelería emiten boleta electrónica afecta, no exenta.
| Documento | Código SII | ¿Lleva IVA? | A quién se le emite |
|---|---|---|---|
| Factura electrónica | 33 | Sí, 19% | Empresa o persona con RUT y giro |
| Factura no afecta o exenta | 34 | No | Empresa o persona con RUT y giro |
| Boleta electrónica | 39 | Sí, incluido en el precio | Consumidor final |
| Boleta no afecta o exenta | 41 | No | Consumidor final |
| Boleta de honorarios | No es DTE de ventas | No (retención de 15,25% en 2026) | Persona natural que presta servicios profesionales (segunda categoría) |
¿Cobras tus sesiones o clases con tarjeta? Más abajo te mostramos cómo marcar una venta como exenta en la máquina y cuánto te queda en el bolsillo por cada pago. Para elegir con qué cobrar, mira TUU vs SumUp o la calculadora de comisiones.
Si tu consulta, jardín o furgón vende exento: la app Pagos de TUU emite boleta exenta directo desde la máquina (lápiz junto al tipo de documento → “Boleta Exenta”, según help.tuu.cl). La TUU Pro 2 cuesta $44.900 + IVA, sin arriendo ni mensualidad, y la comisión parte en 1,49% + IVA con abono al día hábil siguiente, o mixta desde 0,79% + $65 + IVA (tuu.cl/dispositivos y tuu.cl/precios, 08-11-2026).
Enlace de referido: si contratas, podemos recibir una comisión sin costo extra para ti.
Qué es una factura exenta
Es un documento tributario electrónico que respalda una venta o un servicio sin recargar el 19% de IVA. En el sistema del Servicio de Impuestos Internos se llama “Factura No Afecta o Exenta Electrónica” y su código es el 34. Se usa cuando quien compra es una empresa, una institución o una persona con giro que necesita respaldar el gasto en su contabilidad.
Lleva los mismos datos que una factura normal (RUT, razón social, giro y dirección de quien recibe; fecha; detalle; cantidades y precios), pero el total no desglosa IVA: todo el monto va como monto exento. En el Registro de Compras y Ventas aparece como venta exenta para quien la emite y como compra exenta para quien la recibe, así que no le da crédito fiscal a tu cliente (no hay IVA que recuperar; si quieres profundizar, mira qué es el crédito fiscal).
Exenta y no afecta: no es lo mismo, aunque se use el mismo documento
- Exenta: la operación sí entra en la Ley del IVA, pero una norma la libera expresamente. Ejemplo: la consulta de una psicóloga en su centro, exenta desde 2023 por el artículo 12, letra E, N° 20 del D.L. 825.
- No afecta: la operación ni siquiera cae dentro del hecho gravado. Ejemplo típico: ciertos arriendos de inmuebles sin amoblar.
Para quien emite, el efecto práctico es el mismo: no se cobra IVA y se usa el DTE 34 (o el 41 si es boleta). Pero la razón importa para tu contabilidad y por si el SII te pide justificarlo.
Qué es una boleta exenta
La boleta no afecta o exenta electrónica (DTE 41) es la versión para consumidor final: la apoderada que paga la mensualidad del jardín, el paciente que paga su sesión de kinesiología, la familia que paga el furgón escolar. No necesita los datos de quien paga (son opcionales) y, desde marzo de 2021, debe ser electrónica igual que la boleta afecta.
Regla práctica para no equivocarte:
- Le vendes a una persona para su consumo → boleta (afecta 39 o exenta 41).
- Le vendes a una empresa que te pide documento con RUT y giro → factura (afecta 33 o exenta 34).
- Después decides afecta o exenta según lo que dice la ley sobre tu actividad, no según lo que prefiera el cliente.
Quién puede emitir factura o boleta exenta en 2026
El SII responde esta pregunta en su FAQ 001.105.8702 (actualizada el 6 de mayo de 2025): deben iniciar actividades para emitir boletas o facturas exentas quienes presten un servicio exento de IVA, y nombra tres grupos:
- Transporte de pasajeros: urbano, interurbano, interprovincial y rural. Acá entra, por ejemplo, el transporte escolar.
- Educación: colegios, jardines infantiles, universidades, entre otros.
- Salud ambulatoria: consultas médicas, odontológicas, de psicología, psiquiatría, kinesiología, imagenología y similares, siempre que no incluyan alojamiento, alimentación ni tratamientos propios de clínicas u hospitales. Los insumos usados en la atención y cobrados en el mismo precio también quedan exentos; los laboratorios no (Circular SII N° 50 de 2022).
Además, la Ley 21.420 dejó exentas a las sociedades de profesionales que cumplan los requisitos del SII (sociedad de personas, objeto exclusivo profesional, socios que ejercen la profesión y registro como tal en el SII). Hay otras exenciones puntuales en el artículo 12 de la Ley de IVA (algunas ventas e importaciones específicas, exportaciones con su propio documento, etc.). Si tu caso no aparece claramente, confírmalo con el SII o con tu contador antes de emitir exento.
Quién no puede, aunque lo pida el cliente
No puedes emitir factura exenta “porque el cliente no quiere pagar IVA”, porque estás empezando o porque trabajas desde casa. Desde 2023, según el propio SII, todas las prestaciones de servicios quedaron afectas a IVA salvo las exenciones legales. Eso incluye peluquería, manicure y pestañas, estética no médica, diseño, marketing, fotografía o reparaciones prestadas por una empresa. Y vender productos (tortas, ropa, cosmética, artesanía) también es afecto. Si emites exento sin derecho, el SII puede cobrarte el IVA no recargado con reajustes, intereses y multas.
¿Y la boleta de honorarios?
Es otra cosa. Si eres persona natural y prestas servicios profesionales o de oficio a título personal (segunda categoría), emites boleta de honorarios, que no lleva IVA pero sí la retención de 15,25% en 2026. Si en cambio atiendes a través de una empresa (EIRL, SpA, Ltda.) con un giro exento, como un centro de psicología o de kinesiología, esa empresa emite boleta o factura exenta, no honorarios.
Cómo emitir una factura exenta en el SII paso a paso
Si tienes pocas ventas a empresas, el sistema gratuito del SII alcanza. Antes necesitas tres cosas: inicio de actividades con un giro exento, estar habilitada o habilitado como facturador electrónico y un certificado digital vigente para firmar. La guía oficial es la del SII para emitir factura exenta; en resumen:
- Entra a sii.cl, menú Servicios online, “Factura electrónica”, “Sistema de facturación gratuito del SII” y luego “Emitir documento tributario electrónico (DTE)”.
- Elige “Factura No afecta o exenta electrónica”.
- Ingresa el RUT de tu cliente: el sistema completa razón social y dirección; revisa el giro.
- Escribe el detalle del servicio (que sea concreto, por ejemplo “Sesión de kinesiología, 4 sesiones octubre”), la cantidad y el precio unitario. El total sale sin IVA.
- Presiona “Validar y visualizar”, revisa todo y luego “Firmar y enviar” con tu certificado digital.
- Descarga el PDF o envíalo a tu cliente. Si es receptor electrónico, le llega solo.
Si emites muchas facturas o necesitas inventario, conviene un software. Comparamos opciones gratis y de pago en sistema de facturación electrónica para pymes.
Cómo emitir una boleta exenta (web o app e-Boleta)
La boleta exenta se emite gratis en el Sistema de Emisión de Boletas Electrónicas del SII, en la web o en la app e-Boleta SII (Play Store, App Store y App Gallery). Según la guía oficial del SII:
- Entra a sii.cl, Servicios online, “Boleta de Ventas y Servicios Electrónica”, “Sistema de Emisión de Boletas Electrónicas SII”, con tu RUT y clave tributaria.
- Selecciona la empresa con la que vas a emitir.
- Escribe el monto total y presiona “Emitir”.
- Elige “Boleta Exenta” en vez de “Boleta Afecta”.
- Si quieres, agrega los datos de quien paga y el detalle (es opcional).
- Revisa el borrador y presiona “Emitir”. Puedes descargarla, imprimirla o mandarla por correo o WhatsApp.
Este video muestra el proceso completo en la app e-Boleta, desde el celular:
La guía general (afecta y exenta, web y máquina) está en boleta electrónica: cómo emitirla gratis.
Si cobras con tarjeta una venta exenta
Todo pago con tarjeta queda registrado ante el SII, con o sin documento. Por eso, si tu giro es exento, hay que decirle a la máquina que esa venta va exenta; si no, puede quedar informada como venta afecta.
- TUU: la app Pagos genera boleta afecta y exenta, factura afecta y exenta, y documento afecto y exento. Para una sola venta, ingresa el monto, toca “Pagar”, presiona el lápiz junto al tipo de documento y elige “Boleta Exenta”. También puedes dejarlo configurado por defecto. TUU advierte que, en ese modo, los montos afectos y exentos se cobran por separado (fuente: help.tuu.cl).
- SumUp: el comprobante del pago funciona como boleta en ventas afectas (te lo explicamos en SumUp y la boleta electrónica). Si tus ventas son exentas, revisa con SumUp y con tu contador cómo queda registrada la venta; la alternativa segura es emitir la boleta exenta en e-Boleta además del cobro.
Ejemplo de negocio mixto: un centro de kinesiología que además vende cremas y vendajes. La sesión va con boleta exenta; los productos, con boleta afecta. Son dos cobros y dos documentos.
Cuánto te queda en el bolsillo por una venta exenta
Hay un detalle que casi ningún artículo cuenta: si todas tus ventas son exentas, el IVA que pagas en tus compras no lo recuperas. El artículo 23 N° 2 de la Ley de IVA no da crédito fiscal por compras o servicios destinados a operaciones exentas. Eso incluye el IVA de la comisión de tu máquina de pagos: para ti es costo.
Ejemplo: una psicóloga que atiende a través de su EIRL cobra una sesión de $35.000 con tarjeta de débito.
| Concepto | TUU 1,49% + IVA (abono al día hábil siguiente) | TUU mixta 0,79% + $65 + IVA |
|---|---|---|
| Cobro de la sesión (exenta) | $35.000 | $35.000 |
| Comisión neta | $522 | $342 |
| IVA de la comisión (no recuperable) | $99 | $65 |
| Te queda | $34.379 | $34.593 |
Si esa misma sesión fuera un servicio afecto (por ejemplo, un tratamiento estético no médico de $35.000 con IVA incluido), $5.588 serían IVA para el Fisco y tu ingreso neto bajaría a $29.412 antes de comisión, aunque podrías descontar el IVA de tus compras. Por eso, emitir exento cuando corresponde no es un detalle: cambia cuánto ganas.
Comisiones según tuu.cl/precios y help.tuu.cl al 08-11-2026 (1,49% a 1 día hábil, 1,47% a 2, 1,41% a 5 y 1,29% a 10; mixta de 0,79% a 0,59% + $65, todo + IVA). Para tus propios montos, usa la calculadora de comisiones.
Cobra la sesión, la mensualidad o el viaje y emite la boleta exenta en el mismo equipo. TUU Pro 2 a $44.900 + IVA, sin mensualidad (tuu.cl/dispositivos, 08-11-2026). Ojo: en reclamos.cl hay quejas reales sobre demoras en abonos y soporte, así que guarda tus comprobantes y revisa tus abonos cada semana.
Comprar TUU con boleta exenta →
Enlace de referido: si contratas, podemos recibir una comisión sin costo extra para ti.
Errores comunes con la factura y la boleta exenta
- Emitir exento sin tener giro exento. Tu giro en el SII debe calzar con lo que vendes. Revísalo en tu carpeta tributaria o en la consulta de situación tributaria.
- Mezclar afecto y exento en un mismo documento cuando tu sistema no lo separa bien. Lo más ordenado: dos documentos.
- Darle boleta a una empresa. Si tu cliente es una empresa, te pedirá factura exenta para respaldar el gasto.
- Glosa genérica como “servicios prestados”. Detalla qué hiciste; ayuda si el SII revisa.
- Confundirla con la boleta de honorarios: una SpA o una EIRL no emite honorarios.
- Equivocarte y no corregir. Si emitiste mal, se corrige con una nota de crédito y se emite el documento correcto.
Las ventas exentas se informan igual cada mes en el Formulario 29, como ventas exentas (sin débito fiscal).
Preguntas frecuentes sobre factura y boleta exenta
¿Qué es una factura exenta?
Es la factura no afecta o exenta electrónica (DTE 34): respalda una venta o servicio a una empresa o persona con giro que no lleva IVA porque la ley lo exime o porque no está gravado.
¿Cuál es la diferencia entre factura exenta y boleta exenta?
El cliente. La factura exenta (34) va a una empresa o persona con RUT y giro, con sus datos completos. La boleta exenta (41) va a un consumidor final y los datos de quien paga son opcionales. Ninguna de las dos lleva IVA.
¿Quién puede emitir boleta exenta?
Quien tenga un giro exento de IVA iniciado en el SII: transporte de pasajeros, educación, salud ambulatoria, sociedades de profesionales registradas y otras exenciones del artículo 12 de la Ley de IVA.
¿Una peluquería o un salón de uñas puede emitir boleta exenta?
No. Desde 2023 los servicios en general están afectos a IVA, y los servicios de belleza no tienen una exención. Emiten boleta electrónica afecta (DTE 39).
¿La factura exenta da crédito fiscal?
No, porque no tiene IVA. Quien la recibe la registra como compra exenta y puede usarla como respaldo de gasto, pero no descuenta IVA.
¿Cómo emito una factura exenta gratis?
En el sistema de facturación gratuito del SII: “Emitir DTE”, “Factura No afecta o exenta electrónica”, datos del cliente, detalle, “Validar y visualizar” y “Firmar y enviar” con tu certificado digital.
¿Cómo emito una boleta exenta desde el celular?
Con la app e-Boleta SII: ingresas con RUT y clave, escribes el monto, presionas “Emitir”, eliges “Boleta Exenta” y confirmas. Puedes enviarla por correo o WhatsApp.
¿Qué diferencia hay entre boleta exenta y boleta de honorarios?
La boleta exenta la emite una empresa o contribuyente con giro exento por ventas o servicios. La boleta de honorarios la emite una persona natural por servicios profesionales personales y lleva la retención de 15,25% en 2026.
¿Puedo cobrar con tarjeta una venta exenta?
Sí. En TUU marcas la transacción como “Boleta Exenta” antes de cobrar (o lo dejas por defecto). Cobra por separado lo afecto y lo exento.
En resumen
La factura exenta (34) y la boleta exenta (41) son para ventas que la ley deja sin IVA: salud ambulatoria, educación, transporte de pasajeros, sociedades de profesionales y pocas más. Factura si tu cliente es empresa, boleta si es una persona. Si tu negocio vende productos o servicios de belleza, diseño o comida, lo tuyo es boleta o factura afecta.
Si sí eres exenta o exento, cuida dos cosas: marcar bien cada cobro con tarjeta como exento y recordar que el IVA de tus compras y de la comisión no se recupera. Elegir una máquina sin mensualidad y con comisión baja hace la diferencia en lo que te queda por cada atención.
TUU emite boleta exenta desde la app Pagos, sin arriendo ni mensualidad: Pro 2 a $44.900 + IVA y comisión desde 1,49% + IVA (tuu.cl, 08-11-2026). ¿Prefieres otra opción? Compara con SumUp (Air a $34.900, IVA y envío incluidos) en TUU vs SumUp.
Enlaces de referido/afiliado: si contratas, podemos recibir una comisión sin costo extra para ti.
Nota: guía informativa basada en fuentes oficiales del SII (FAQ 001.105.8702, guía para emitir factura exenta, guía e-Boleta, noticia del 21-12-2022 sobre la Ley 21.420 y Circular N° 50 de 2022; artículos 12 y 23 del D.L. N° 825) y en help.tuu.cl, revisadas el 08-11-2026. No reemplaza la asesoría de un contador.